🏡 Vivienda estable y emprendimiento: una agenda de prevención para fortalecer los medios de vida
La estabilidad habitacional también forma parte de la resiliencia económica de una persona emprendedora. Un negocio puede sostener ingresos y abrir oportunidades, pero no elimina por sí solo los riesgos asociados con la pobreza, las deudas, el costo de la vivienda, los conflictos familiares o la falta de redes de apoyo. La evidencia internacional revisada por la OCDE invita a reconocer esas conexiones y a fortalecer la prevención desde una mirada social, económica y centrada en las personas.
La exclusión habitacional no siempre se ve
Al hablar de falta de vivienda, suele pensarse en dormir en la calle o acudir a un refugio. Sin embargo, una parte importante de la inestabilidad ocurre dentro de redes familiares y comunitarias: personas que deben quedarse temporalmente con familiares o amistades porque no tienen otra alternativa. Estas situaciones pueden ser difíciles de identificar y suelen quedar fuera de los registros habituales.
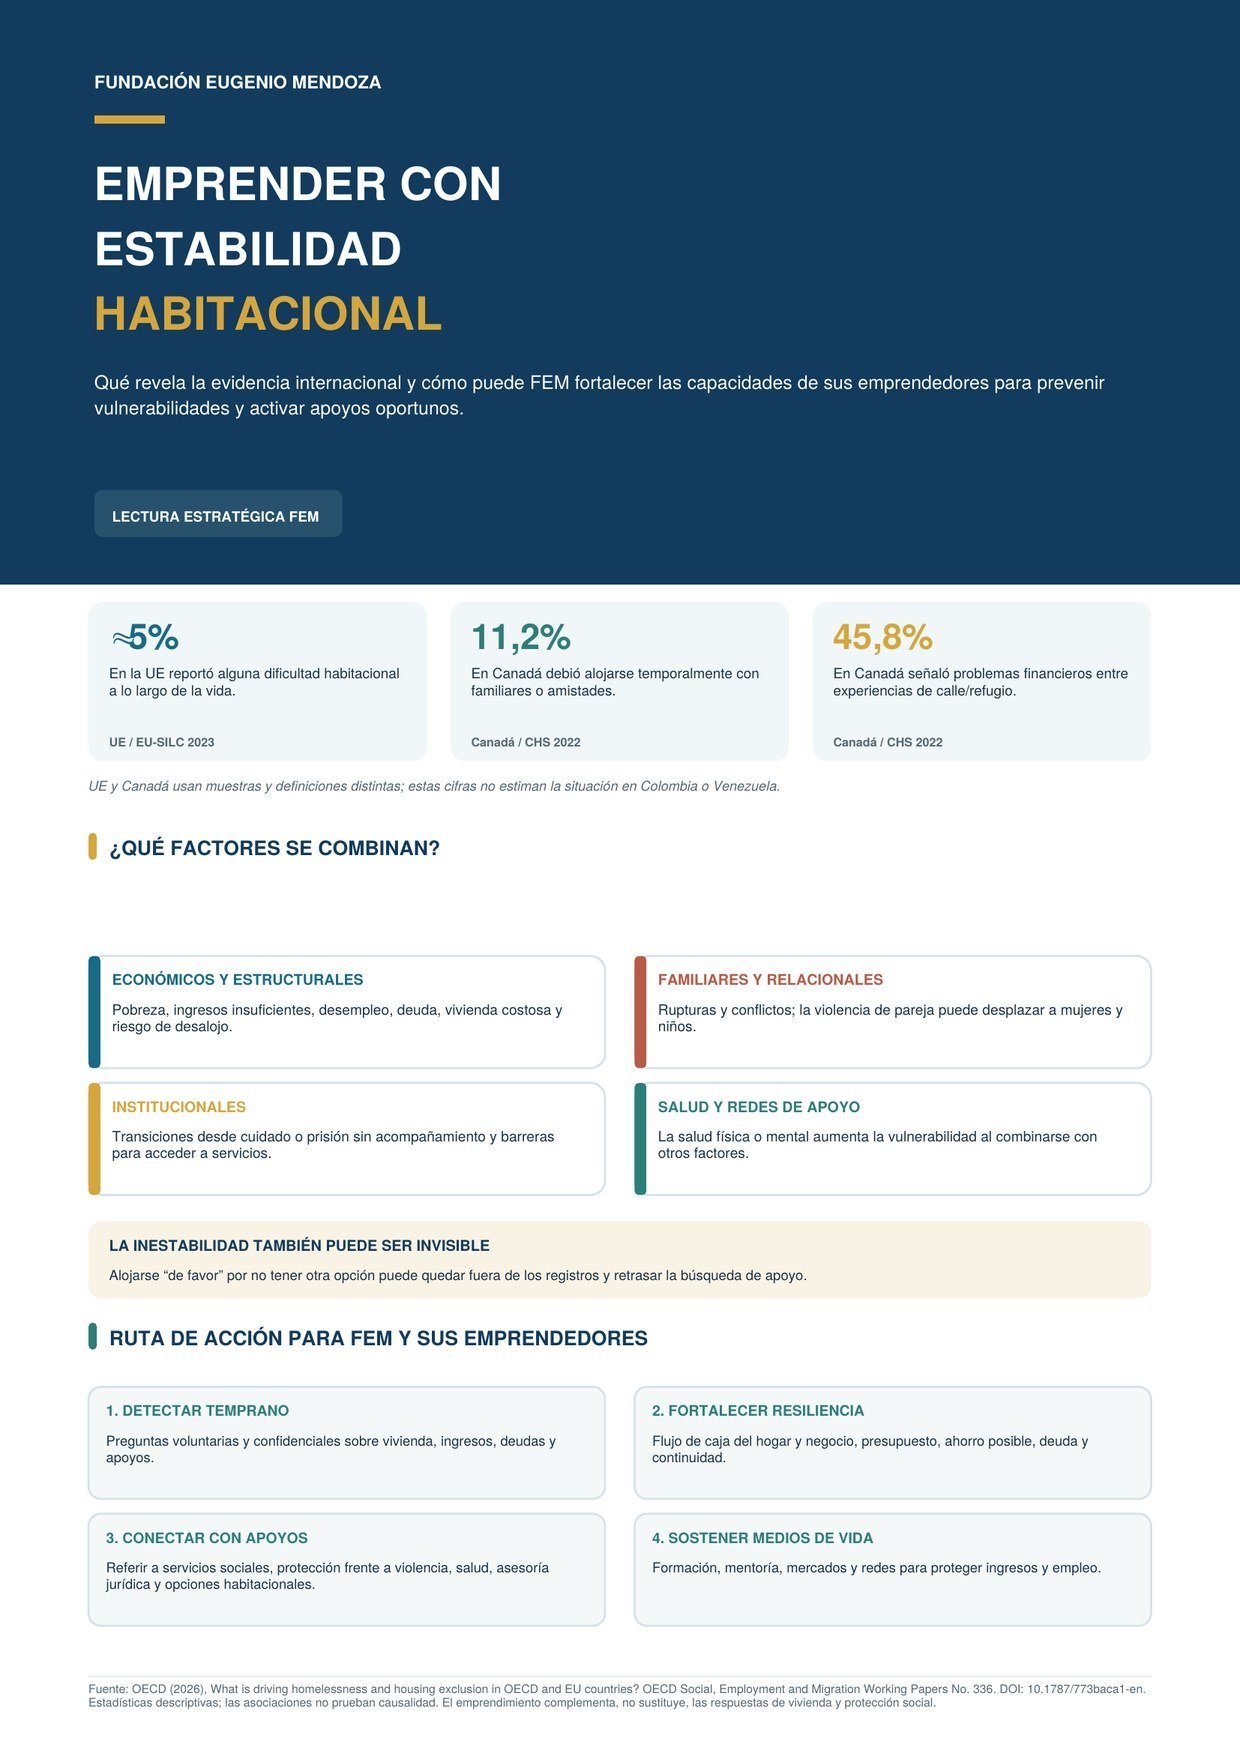
En el módulo especial de EU-SILC 2023, alrededor del 5% de las personas adultas encuestadas en la Unión Europea reportó haber vivido alguna dificultad habitacional a lo largo de su vida; en varios países la proporción llegó a entre 8% y 10%. En Canadá, la encuesta de vivienda de 2022 registró que 11,2% de las personas encuestadas había tenido que alojarse temporalmente con familiares o amistades porque no tenía dónde vivir, frente a 2,6% que reportó experiencias de calle, refugio o alojamiento temporal. Estas categorías canadienses no son excluyentes y las cifras de Canadá y la Unión Europea no son directamente comparables: difieren en definiciones y diseño de encuesta (OCDE, 2026, pp. 7-8, 32-34 y 43).
Las crisis suelen acumularse
La revisión de la OCDE describe la exclusión habitacional como un fenómeno multifactorial. La pobreza y las dificultades económicas crean vulnerabilidad; los costos de vivienda, la escasez de opciones asequibles y el riesgo de desalojo pueden agravarla. A esto se suman rupturas o conflictos familiares, violencia de pareja, transiciones institucionales sin acompañamiento suficiente y problemas de salud que interactúan con otras desventajas. Ningún factor, por sí solo, explica todas las trayectorias.
Los resultados de Canadá muestran el peso conjunto de las dimensiones económicas y relacionales. Entre quienes reportaron experiencias de calle, refugio o alojamiento temporal, 45,8% mencionó problemas financieros y 39,3% problemas de relación o interpersonales. Entre quienes tuvieron que alojarse con familiares o amistades, las proporciones fueron 42,5% y 39,9%, respectivamente. Como la encuesta permitía marcar varias razones, estos porcentajes reflejan factores que pudieron coexistir; no deben interpretarse como causas únicas (OCDE, 2026, pp. 43-44).
El empleo ayuda, pero no sustituye una respuesta habitacional
El informe encuentra que las vías de salida varían según la experiencia. Para quienes vivieron en situaciones más severas, acceder a una vivienda es central. Para quienes se alojaron con familiares o amistades por necesidad, el empleo aparece con mayor peso. Encontrar trabajo y recibir apoyo de familiares o amistades también se reportan entre los factores que ayudaron a superar episodios de inestabilidad. Esto respalda una respuesta integrada: ingresos y empleo importan, junto con acceso a vivienda, protección social y redes de apoyo.
La OCDE advierte que los datos disponibles siguen siendo limitados, sobre todo para las formas menos visibles de exclusión y para comprender cómo cambian las trayectorias a través del tiempo. Además, sus cifras describen experiencias en la Unión Europea y Canadá. No son estimaciones de Venezuela ni de Colombia. Para FEM, su valor está en ofrecer preguntas y criterios de prevención que pueden contrastarse con la realidad de las comunidades donde trabaja.
Una oportunidad de acción para FEM
Desde sus programas de emprendimiento y medios de vida, FEM puede explorar una ruta que conecte la estabilidad del hogar con la sostenibilidad del negocio. En procesos como ABC del Emprendedor, PALANTE Digital o CreduEmprender, sería pertinente evaluar —con consentimiento y resguardos de confidencialidad— señales tempranas de presión económica y habitacional: atrasos de pago, deudas crecientes, pérdida de ingresos, necesidad de alojarse temporalmente con otras personas o ausencia de redes de apoyo.
A partir de esa identificación, el acompañamiento puede reforzar herramientas que ya son relevantes para la gestión de una microempresa: separar las finanzas del hogar y del negocio, ordenar el flujo de caja, anticipar temporadas de menores ventas, revisar obligaciones financieras y diseñar planes sencillos de continuidad. Estas herramientas no resuelven la falta de vivienda asequible, pero pueden reducir desorden financiero y ayudar a tomar decisiones oportunas.
La otra pieza es la articulación. FEM puede fortalecer rutas de referencia con organizaciones y servicios locales de protección social, atención a la violencia, salud mental, asesoría jurídica y apoyo habitacional. Cuando la situación excede el alcance de la formación empresarial o del crédito, una derivación segura y acompañada puede ser tan importante como una asesoría de negocios. En contextos de cuidado, migración o emergencia, esta coordinación también debe considerar las cargas de cuidado y la seguridad de mujeres, niñas y niños.
- Detectar temprano: preguntas voluntarias y confidenciales sobre vivienda, ingresos, deudas y apoyos.
- Fortalecer resiliencia: flujo de caja del hogar y del negocio, presupuesto, ahorro posible, deuda y continuidad.
- Conectar con apoyos: referir a servicios sociales, protección frente a la violencia, salud, asesoría jurídica y opciones habitacionales.
- Sostener medios de vida: formación, mentoría, mercados y redes para proteger ingresos y empleo.
Emprender con una red que sostenga
La evidencia invita a ampliar la idea de desarrollo emprendedor. No basta con fortalecer ventas o productividad si una crisis familiar, una deuda o una pérdida de alojamiento puede interrumpir de golpe la actividad económica. Una estrategia social más preventiva reconoce las señales de inestabilidad, protege la autonomía de las personas y enlaza capacidades económicas con apoyos oportunos.
Para FEM, esta mirada puede traducirse en programas que acompañen a cada emprendedor como persona, hogar y unidad productiva, y que articulen formación, inclusión financiera, redes comunitarias y servicios especializados. El emprendimiento contribuye al desarrollo social cuando encuentra condiciones para sostenerse; la estabilidad habitacional y la protección social forman parte de esas condiciones.
Para una lectura más amplia del informe, consulta también ¿Qué lleva a una persona a quedarse sin hogar? Lo que revela la OCDE.
Fuente principal
OECD (2026). What is driving homelessness and housing exclusion in OECD and EU countries? A review of the literature and cross-national data. OECD Social, Employment and Migration Working Papers, No. 336. https://doi.org/10.1787/773baca1-en