
🏧 Bre-B y la microempresa
Para una microempresa, cobrar a tiempo y mantener un registro claro de cada venta puede marcar la diferencia entre operar con control o depender de apuntes dispersos y efectivo difícil de conciliar. Bre-B ofrece una nueva vía para enviar y recibir pagos inmediatos entre entidades participantes, usando una Llave o un código QR desde los canales digitales de cada entidad.
Su utilidad no se limita a la rapidez. Cuando se incorpora con hábitos sencillos de registro y verificación, puede facilitar el cobro, mejorar la trazabilidad de los ingresos y aportar información para tomar decisiones sobre inventario, gastos y flujo de caja. La tecnología ayuda; la organización del negocio convierte ese apoyo en valor.
Un canal que conecta entidades y simplifica el cobro
Bre-B es el sistema interoperable de pagos inmediatos del Banco de la República. Permite realizar pagos y transferencias entre personas y comercios, aun cuando sus cuentas estén en entidades diferentes. Opera todos los días y a cualquier hora. Para recibir, el negocio registra una Llave asociada a su cuenta o depósito; para pagar, el cliente puede ingresar la Llave del comercio o escanear su QR. Bre-B no es una aplicación independiente: se utiliza desde el canal digital de la entidad financiera participante. [1][2]
Esta experiencia reduce pasos habituales: el cliente no necesita pedir y copiar el número completo de una cuenta, y el negocio puede ofrecer un medio digital de cobro desde un celular o un QR impreso. El alcance concreto depende de que la entidad del comercio participe y de las condiciones que esta establezca.
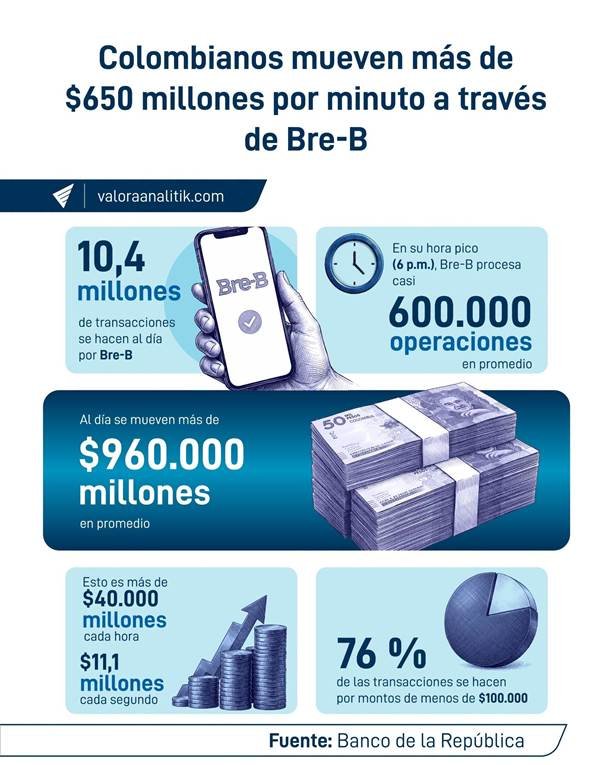
Gráfico recibido para análisis. La pieza identifica como fuente al Banco de la República y lleva la marca de Valor Analitik. Las cifras deben leerse con el corte y las precisiones descritos en el texto.
¿Qué muestra el gráfico?
La pieza visual que acompaña este artículo atribuye al sistema 10,4 millones de operaciones diarias, cerca de 600.000 operaciones en la hora pico, un valor promedio diario superior a $960.000 millones y una concentración importante de pagos de bajo monto. El Banco de la República reportó que el 1 de octubre de 2026 se alcanzaron 10,4 millones de transacciones en un día y que el 76 % de las transacciones fue inferior a $100.000. La coincidencia de estos datos respalda la lectura de que los pagos inmediatos ya pueden ser relevantes para compras y cobros cotidianos. [3]
Las demás cifras de la imagen —incluidos el valor diario y el dato de la hora pico— aparecen sin fecha de corte ni metodología visible en la pieza recibida. Por rigor, se presentan como datos publicados en el gráfico, no como una serie independiente verificada aquí. Las cifras del sistema cambian con el tiempo; para decisiones o publicaciones posteriores conviene consultar los indicadores vigentes del Banco de la República.
Ventajas prácticas para el negocio
- Cobro ágil y disponible. El dinero puede llegar en segundos, incluso fuera del horario bancario tradicional. Esto ayuda a confirmar una venta y disponer antes de los recursos, de acuerdo con los tiempos y reglas de la entidad participante.
- Menos fricción para el cliente. Una Llave o un QR simplifican el envío frente a solicitar y digitar varios datos bancarios. El negocio puede ofrecer una alternativa práctica para compras presenciales, encargos y ventas por redes o mensajería.
- Mayor trazabilidad. Los movimientos digitales dejan registros consultables en los canales de la entidad. Al anotar cada pago en el libro de ventas o sistema de caja, la microempresa puede contrastar ingresos, identificar pagos pendientes y separar mejor el dinero del negocio del dinero del hogar.
- Mejor información para decidir. Un historial consistente permite observar días y horarios de mayor demanda, planificar compras y revisar si las ventas cubren costos. Bre-B por sí solo no lleva la contabilidad ni garantiza crédito; el valor surge al integrar cada pago con la rutina administrativa del negocio.
- Interoperabilidad y acceso. El cliente puede pagar desde una entidad distinta a la del comercio. Eso amplía las posibilidades de recibir pagos sin que vendedor y comprador usen el mismo proveedor, sujeto a la participación y condiciones de sus entidades.
Transparencia con hábitos simples
La transparencia no viene automáticamente con el canal. Se construye cuando cada ingreso tiene un soporte y puede relacionarse con una venta. Una rutina breve al cierre del día puede ayudar:
- Registrar fecha, valor, producto o servicio y referencia del pago en el cuaderno, hoja de cálculo o aplicación de ventas.
- Confirmar el abono en el movimiento de la cuenta; no entregar el producto basándose únicamente en una captura de pantalla o un mensaje enviado por el comprador.
- Comparar al cierre las ventas anotadas con los abonos recibidos y aclarar diferencias cuanto antes.
- Mantener una cuenta o depósito dedicado al negocio cuando sea viable, y revisar con la entidad las comisiones, límites y condiciones aplicables.
Uso seguro y costos: verificar antes de adoptar
El registro de Llaves no tiene costo según la información del Banco de la República, pero cada entidad financiera define las tarifas aplicables a pagos y transferencias y puede establecer límites inferiores o topes operativos por seguridad. Antes de anunciar el medio de pago, conviene consultar con la entidad si hay cobros para el comercio, cómo se identifican los abonos y cuáles son los límites vigentes. [1][2]
Para reducir errores y riesgos, el comercio debe verificar que la Llave o el QR corresponda al establecimiento, revisar en su propio canal que el dinero ingresó y proteger sus contraseñas y códigos de seguridad. El Banco de la República recuerda que Bre-B se gestiona en la aplicación o página oficial de la entidad, y recomienda desconfiar de solicitudes de claves o códigos por llamadas y mensajes. [4][5]
Una herramienta útil cuando se integra a la gestión
Para una microempresa, adoptar Bre-B puede ser un paso concreto hacia cobros más simples y registros más ordenados. No sustituye la educación financiera, la contabilidad ni la evaluación de costos, pero puede facilitar una parte importante del trabajo diario: recibir el pago y contar con una evidencia digital para conciliarlo.
Desde la Fundación Eugenio Mendoza promovemos capacidades que fortalezcan la autonomía y sostenibilidad de quienes emprenden. Acompañar la adopción de canales digitales con prácticas de registro, seguridad y separación de finanzas permite que cada transacción aporte información útil al negocio. Digitalizar un pago es un comienzo; convertirlo en una decisión mejor informada es el siguiente paso.
Fuentes
[1] Banco de la República. “Conozca Bre-B”. Información sobre pagos inmediatos, Llaves, QR, límites y tarifas. Consultar fuente
[2] Banco de la República. “Preguntas frecuentes de Bre-B”. Uso, costos, operación, canales y seguridad. Consultar fuente
[3] Banco de la República. “Bre-B cumple un año transformando la forma de realizar pagos y transferencias en Colombia”, 6 de octubre de 2026. Consultar fuente
[4] Banco de la República. “Siete recomendaciones para la seguridad de Bre-B”. Consultar fuente
[5] Superintendencia Financiera de Colombia. “Consejos para evitar ser víctima”. Consultar fuente
[6] Gráfico aportado por el usuario: “Colombianos mueven más de $650 millones por minuto a través de Bre-B”, marca Valor Analitik; la pieza atribuye sus datos al Banco de la República, sin fecha de corte visible.